
Ein Balkonkraftwerk mit 500 Euro Nettowarenwert kostet in Deutschland keine Mehrwertsteuer. Die 95 Euro Steueraufschlag, die bei 19 Prozent früher dazugekommen wären, entfallen seit 2023 dauerhaft, ohne Antrag und ohne Frist. In Österreich war das bis März 2025 genauso: seitdem nicht mehr.
Wer ein Balkonkraftwerk kauft, stellt sich meist zwei Fragen: Muss ich das Finanzamt informieren, und muss ich ein Gewerbe anmelden? Für private Käufer in Deutschland lautet die Antwort in beiden Fällen Nein. Dieser Beitrag ordnet ein, was der Nullsteuersatz konkret bedeutet, wie sich die Lage in Österreich und der Schweiz unterscheidet, und welche wenigen Sonderfälle eine Prüfung brauchen.
Das Wichtigste in Kürze
- Deutschland: Für private Balkonkraftwerk-Käufer ist steuerlich nichts zu tun: 0 Prozent Mehrwertsteuer beim Kauf (§ 12 Abs. 3 UStG) und Einkommensteuerfreiheit für Eigenverbrauch und Einspeisung (§ 3 Nr. 72 EStG).
- Österreich: Der Nullsteuersatz für Photovoltaik lief zum 31. März 2025 aus. Seit dem 1. April 2025 gilt wieder der reguläre Umsatzsteuersatz von 20 Prozent.
- Schweiz: 8,1 Prozent Mehrwertsteuer-Normalsatz auf den Kauf; eine Sonderregelung für Steckersolargeräte fehlt.
- Eigenes Rechenbeispiel: Auf 500 Euro Nettowarenwert liegt die Steuerdifferenz gegenüber AT bei 100 Euro, gegenüber CH bei 40,50 Euro.
- Offen bleibt die MaStR-Anmeldung: Sie ist energierechtlich, nicht steuerlich; eine Gewerbeanmeldung „zur Sicherheit" ist unnötig und schafft Buchführungspflicht ohne Vorteil.
Was der Nullsteuersatz beim Balkonkraftwerk konkret bedeutet
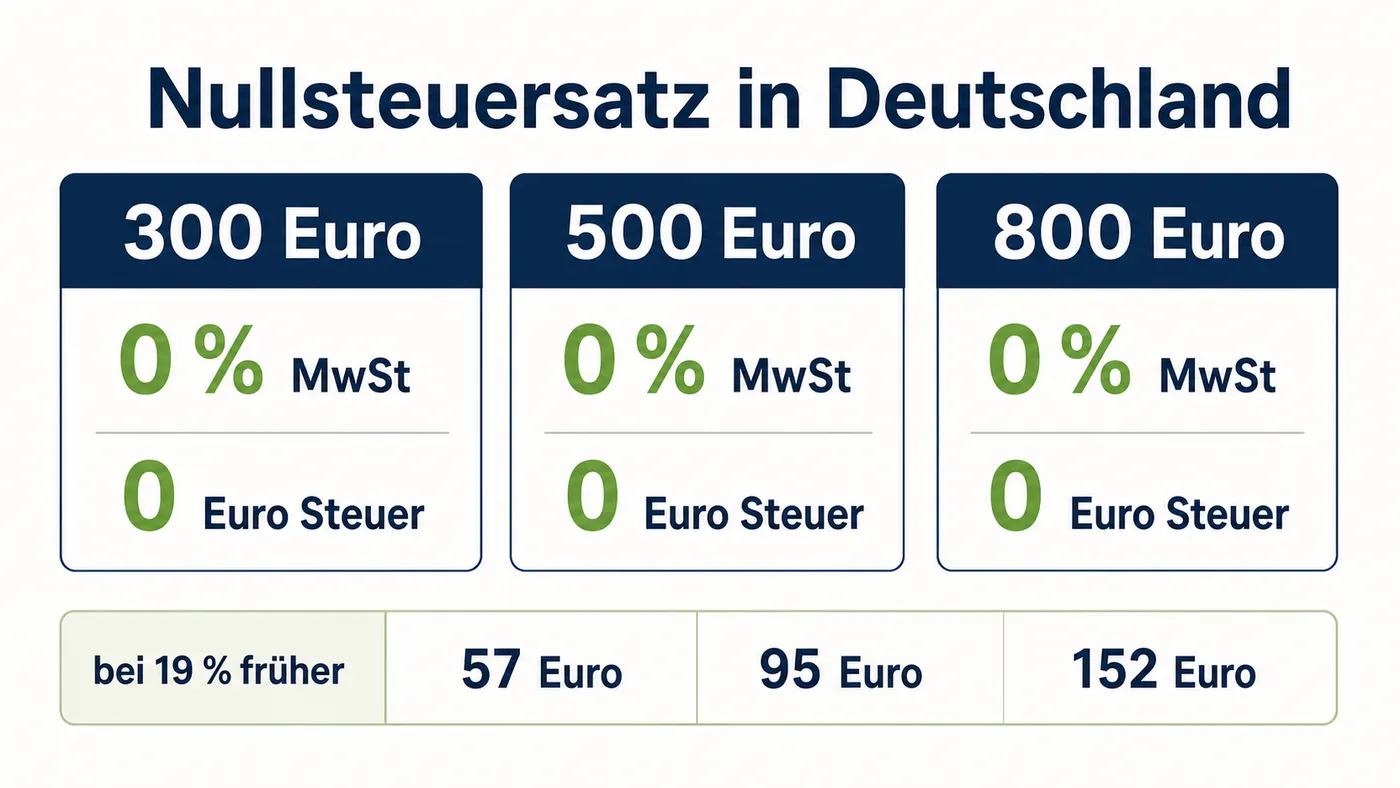
Der Nullsteuersatz bedeutet, dass der Händler 0 Prozent Umsatzsteuer in Rechnung stellt. Der ausgewiesene Kaufpreis ist bereits der Endpreis, ohne Aufschlag. Die Rechnung unten nutzt bewusst einen Nettowarenwert als Vergleichsbasis: Aus 500 Euro netto wären bei 19 Prozent Mehrwertsteuer früher 595 Euro brutto geworden. Der Steueraufschlag von 95 Euro entfällt in Deutschland.
Die folgende Tabelle zeigt also keine Händlerpreis-Prognose, sondern die Steuerlast auf denselben Nettowarenwert:
| Gerätepreis (netto) | MwSt DE (0 %) | MwSt AT (20 %, seit 1.4.2025) | MwSt CH (8,1 %) |
|---|---|---|---|
300 € | 0 € | 60 € | 24,30 € |
500 € | 0 € | 100 € | 40,50 € |
800 € | 0 € | 160 € | 64,80 € |
STUDIENBEFUND
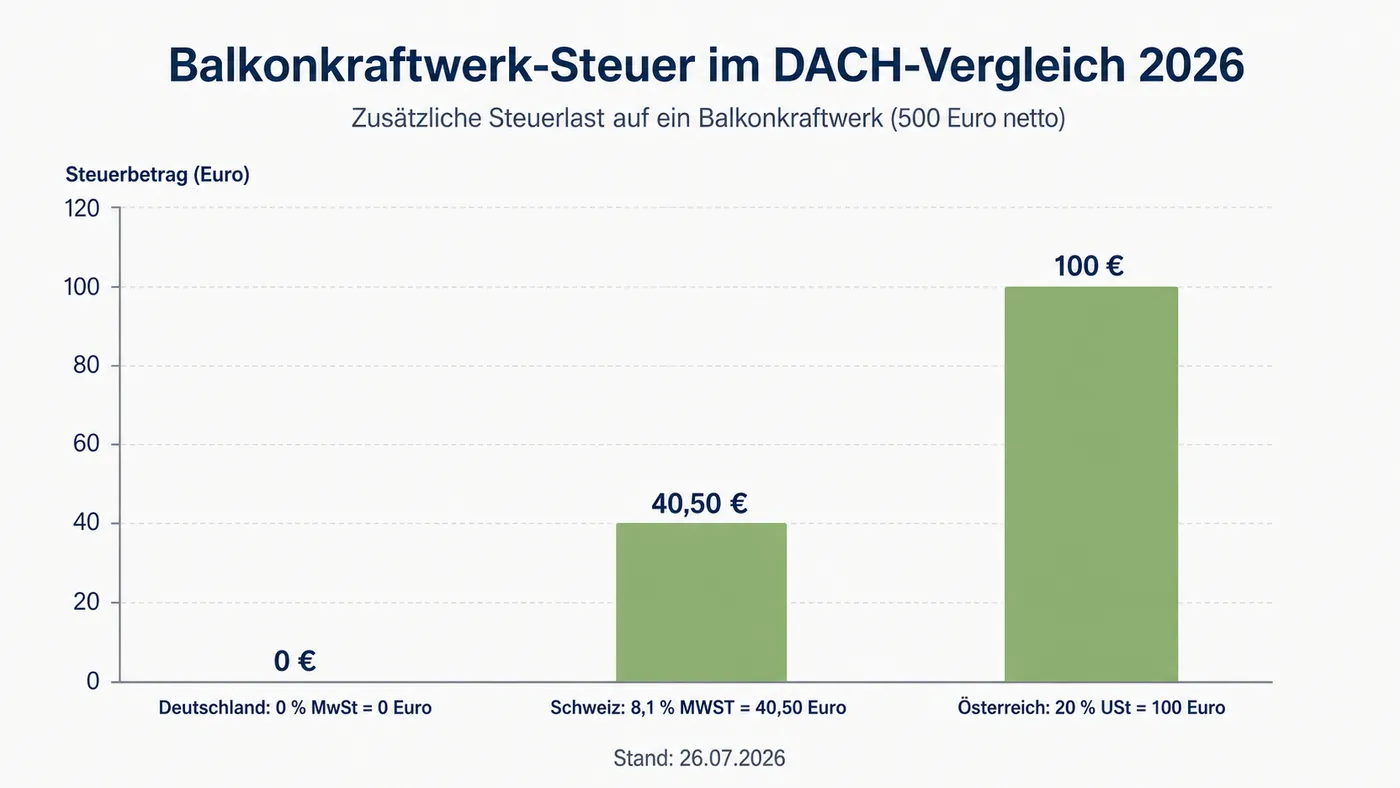
MwSt auf 500 Euro Nettopreis im DACH-Vergleich
| Kategorie | Wert (€) |
|---|---|
| Deutschland | 0 |
| Schweiz | 40,5 |
| Österreich | 100 |
Quelle: Eigene Rechnung auf Basis § 12 Abs. 3 UStG, WKO zum österreichischen Regelsatz seit 1.4.2025 und ESTV zum Schweizer Normalsatz 8,1 %; Faktencheck Behauptung 8
Annahme: Der Gerätepreis in der Tabelle ist der Nettowarenwert. In Deutschland entspricht er wegen 0 Prozent zugleich dem Bruttopreis; in Österreich und der Schweiz kommt der jeweilige Steuersatz obenauf. Reale Händlerpreise können trotzdem abweichen, weil Händler Rabatte, Bundle-Preise und Margen unterschiedlich setzen.
Eingeschlossen in den Nullsteuersatz sind Solarmodule, Wechselrichter beziehungsweise Mikrowechselrichter, Batteriespeicher, sofern als Systembestandteil gekauft, sowie Montagematerial und die Installation durch einen Fachbetrieb. Weiterhin bei 19 Prozent bleiben dagegen Garantieverlängerungen, separat gekauftes Zubehör aus dem Baumarkt und Reparaturdienstleistungen ohne Anlagenbezug. Der Nullsteuersatz gilt automatisch. Sie müssen ihn beim Händler nicht beantragen oder bestätigen lassen.
Für Käufer in Deutschland: steuerlich nichts zu tun
Dieser Abschnitt ist der Deutschland-Pfad. Wenn Sie in Österreich oder der Schweiz neu kaufen, gilt er nicht als Handlungsliste. In Österreich zählen 2026 der reguläre Umsatzsteuersatz von 20 Prozent und die Anmeldung beim zuständigen Netzbetreiber. In der Schweiz zählen 8,1 Prozent MWST, keine Steckersolar-Sonderregel und je nach Ort Netzbetreiber-, Vermieter-, Gemeinde- oder Kantonsvorgaben.
Wer in Deutschland privat ein Balkonkraftwerk kauft und betreibt, muss steuerlich nichts tun. Eine Anzeige beim Finanzamt entfällt ebenso wie eine Steuererklärung oder eine Gewerbeanmeldung. Für den Warenkorb heißt das praktisch:
- Die Händlerrechnung darf bei einem neuen Balkonkraftwerk 0 Prozent Mehrwertsteuer ausweisen.
- Sie schicken nichts ans Finanzamt und melden kein Gewerbe an.
- Ein Speicher bleibt steuerlich unproblematisch, wenn er als Anlagenbestandteil im Bundle gekauft wird.
- Offen bleibt nur die energierechtliche Anmeldung im deutschen Marktstammdatenregister (MaStR) nach der Inbetriebnahme; sie ist kein Finanzamt-Thema.
Die rechtliche Grundlage dahinter besteht aus zwei getrennten Regeln. § 12 Abs. 3 UStG setzt die Umsatzsteuer auf Solarmodule, Wechselrichter, wesentliche Komponenten und Installation auf oder in der Nähe von Wohngebäuden auf 0 Prozent [1]. Bei Anlagen bis 30 Kilowatt Peak (kWp) wird dieser Gebäudebezug gesetzlich vereinfacht unterstellt; Steckersolargeräte nennt das BMF ausdrücklich [2].
§ 3 Nr. 72 EStG befreit Einnahmen aus Photovoltaikanlagen seit dem Veranlagungszeitraum 2022 von der Einkommensteuer [3]. Ein typisches Set mit 2.000 Wp Modulleistung und 800 VA Wechselrichterleistung liegt weit unter den dort relevanten Grenzen: Wp beschreibt die Modulleistung, VA die Ausgangsleistung des Wechselrichters. Für österreichische und Schweizer Käufer ist diese 800-Zahl keine Steuergrenze und kein Ersatz für die Netzbetreiber-Regeln. Für Sie als Käufer in Deutschland bedeutet das insgesamt: Sie zahlen keine Mehrwertsteuer, geben nichts in der Steuererklärung an und brauchen kein Gewerbe.
Die Steuerlage 2026: Deutschland, Österreich und die Schweiz im Vergleich
Die Steuerlage für Balkonkraftwerke ist in den drei DACH-Ländern grundverschieden. Deutschland bietet den stärksten Vorteil, Österreich hat seinen Nullsteuersatz Anfang 2025 wieder abgeschafft, die Schweiz kannte ihn nie.
| Land | MwSt auf Kauf | Einkommensteuer auf Betrieb | Besonderheit BKW |
|---|---|---|---|
Deutschland | 0 % (Nullsteuersatz, § 12 Abs. 3 UStG, seit 1.1.2023) | Befreit (§ 3 Nr. 72 EStG, bis 30 kWp je Einheit) | Bis 30 kWp gilt der Gebäudebezug ungeprüft als erfüllt; bei der USt keine kWp-Obergrenze |
Österreich | 20 % (regulärer Satz, seit 1.4.2025) | Keine generelle Befreiung | Nullsteuersatz 0–35 kWp war vom 1.1.2024 bis 31.3.2025 befristet und ist ausgelaufen; Übergangsfrist bis 31.12.2025 für Verträge vor dem 7.3.2025 |
Schweiz | 8,1 % (MWSTG-Normalsatz, seit 1.1.2024) | Keine generelle Befreiung; gebäudegebundene Solaranlagen bei Eigentümern als Energiesparmassnahme abzugsfähig | Bundes-Einmalvergütung erst ab 2 kWp, für ein Steckersolargerät also nicht erreichbar; USt-Sonderregelung fehlt |
Grundlage für die österreichische Änderung ist der Nationalratsbeschluss vom 7. März 2025, mit dem das befristete Sonderregime gestrichen wurde [4]. Wer einen Vertrag vor diesem Datum abgeschlossen und die Anlage bis zum 31. Dezember 2025 fertiggestellt hat, konnte noch vom Nullsteuersatz profitieren. Wer 2026 in Österreich kauft, zahlt den vollen Satz von 20 Prozent.
In der Schweiz gilt seit dem 1. Januar 2024 der Mehrwertsteuer-Normalsatz von 8,1 Prozent [5]. Das ist der reguläre Satz und keine reduzierte oder befristete Sonderregelung; die Schweiz kennt für Steckersolargeräte keine eigene Steuerbefreiung. Beim Fördergeld greift der naheliegende Weg ebenfalls nicht. Die Einmalvergütung des Bundes setzt eine Anlagenleistung von mindestens 2 kWp voraus [6], ein typisches 600-Watt-Steckersolargerät bleibt darunter.
Übrig bleiben zwei kleinere Hebel. Einzelne Kantone und Gemeinden fördern Kleinstanlagen, und Eigentümer können gebäudegebundene Solaranlagen als Energiesparmassnahme abziehen, allerdings nur bei bestehenden Gebäuden und nur, soweit die Investition nicht subventioniert ist [7]. Ein mobil aufgestelltes Steckersolargerät ohne festen Gebäudebezug fällt dort in der Regel nicht darunter. Details zur Förderseite ordnet der Beitrag Photovoltaik-Förderung in der Schweiz ein. Für größere PV-Dachanlagen ab rund 5 kWp, insbesondere wenn Vermieter oder ein Mehrparteienhaus beteiligt sind, gelten weitergehende Regelungen: siehe PV-Anlage und Steuern 2026.
Sonderfälle: Selbstständige, Vermieter und Eigentümergemeinschaften
Für die meisten privaten Balkonkraftwerk-Betreiber spielen Sonderfälle keine Rolle. Drei Konstellationen sind steuerlich trotzdem relevant.
Ein Selbstständiger mit anerkanntem Homeoffice kann ein Balkonkraftwerk als Betriebsausgabe geltend machen. Bis zur Grenze für geringwertige Wirtschaftsgüter von 800 Euro netto ist ein sofortiger Vollabzug im Anschaffungsjahr möglich (§ 6 Abs. 2 EStG) [8]; oberhalb dieser Grenze wird über die betriebsgewöhnliche Nutzungsdauer von 20 Jahren abgeschrieben, wie sie die amtliche AfA-Tabelle für Photovoltaikanlagen ansetzt [9]. Entscheidend ist dabei der Flächenanteil, den das Homeoffice an der Gesamtwohnung hat. Wer als Vermieter das Gerät für den Mieter anschafft, kann die Kosten als Werbungskosten ansetzen, ebenfalls über 20 Jahre abgeschrieben, mit klarer Zweckbindung im Mietvertrag oder als Sonderausstattung dokumentiert. Bei Eigentümergemeinschaften ist die Grenze: Kauft ein Wohnungseigentümer ein steckerfertiges Gerät privat für den eigenen Balkon, bleibt er im Normalfall dieses Beitrags. Schafft die WEG dagegen gemeinsam ein Gerät für Gemeinschaftseigentum an, etwa am gemeinschaftlichen Balkondach mit Kostenumlage, folgt das der WEG-Steuerlogik; das ist kein Standardfall und gehört in die Hände eines Steuerberaters.
Eine Gewerbeanmeldung „zur Sicherheit" ist für private Balkonkraftwerk-Betreiber unnötig und im Ergebnis schädlich. Sie begründet Buchführungspflicht und gegebenenfalls Gewerbesteuerpflicht sowie eine Kleinunternehmerprüfung, ohne dass ein steuerlicher Vorteil entsteht. Für Anlagen unter 30 kWp im privaten Haushalt schützt § 3 Nr. 72 EStG automatisch, ganz ohne Gewerbe.
Was trotzdem Pflicht ist: die Anmeldung im Marktstammdatenregister
Steuerlich nichts tun zu müssen heißt nicht, gar nichts tun zu müssen. Jedes Balkonkraftwerk muss innerhalb eines Monats nach Inbetriebnahme im Marktstammdatenregister der Bundesnetzagentur angemeldet werden (§ 5 Abs. 1 Satz 1 in Verbindung mit Abs. 5 Satz 1 MaStRV) [10].
Diese Pflicht ist rein energierechtlicher Natur: Sie hat keinen Einfluss auf den Nullsteuersatz oder die Einkommensteuerbefreiung. Wer die Anmeldung versäumt, riskiert einen energierechtlichen Verstoß und kein Steuerproblem. Wie die Anmeldung im Detail abläuft, beschreibt der Beitrag Balkonkraftwerk anmelden — Schritt für Schritt. Für Käufer in Österreich gilt eine eigene Anmeldepraxis beim Netzbetreiber, die im Beitrag Balkonkraftwerk in Österreich anmelden erklärt wird.
Was 2026 für Sie steuerlich zu tun ist: die Kurzcheckliste
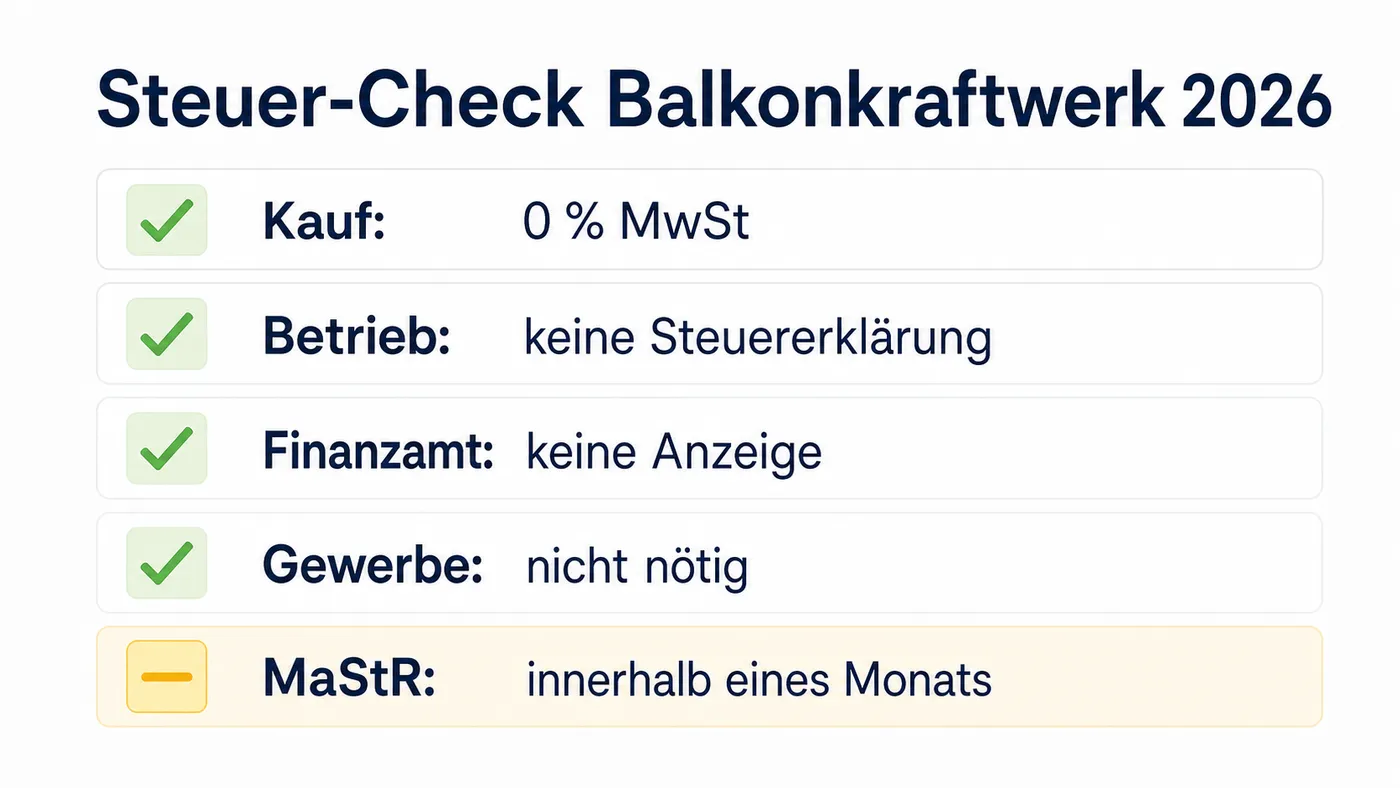
Für private Balkonkraftwerk-Betreiber in Deutschland ist die Steuerlage 2026 auf fünf Punkte komprimiert.
| Steuer-Checkliste Balkonkraftwerk 2026 (DE, Privatperson) | Status |
|---|---|
Kauf: 0 % MwSt auf der Händler-Rechnung prüfen (automatisch, kein Antrag) | erledigt |
Betrieb: keine Steuererklärung für Eigenverbrauch oder Einspeiseerlöse (§ 3 Nr. 72 EStG) | erledigt |
Finanzamt informieren: nicht nötig für Privatperson mit Anlage bis 30 kWp | erledigt |
Gewerbeanmeldung: nicht nötig und nicht empfohlen | erledigt |
MaStR-Anmeldung: innerhalb eines Monats nach Inbetriebnahme (energierechtlich, nicht steuerlich) | offen |
WEG: privates Gerät am eigenen Balkon bleibt Normalfall; gemeinschaftliche Anschaffung separat prüfen | separat prüfen |
Selbstständige und Vermieter: siehe Abschnitt „Sonderfälle" oben. Österreich und Schweiz haben eigene Regeln; die Unterschiede stehen in der DACH-Tabelle oben.
Wer alle fünf Punkte durchgeht und in Deutschland privat kauft, landet in der Regel bei genau einem offenen Punkt: der MaStR-Anmeldung. Der Rest ist bereits erledigt, bevor Sie etwas tun müssen.
Häufige Fragen zu Balkonkraftwerk und Steuern
Muss ich mein Balkonkraftwerk beim Finanzamt anmelden?
Nein, für Privatpersonen in Deutschland mit einer Anlage bis 30 kWp entfällt jede Anzeige beim Finanzamt.
Was ist der Nullsteuersatz beim Balkonkraftwerk?
Der Nullsteuersatz setzt die Umsatzsteuer auf Solarmodule, Wechselrichter und Installation auf 0 Prozent, seit dem 1. Januar 2023, geregelt in § 12 Abs. 3 UStG. Er gilt automatisch, ohne Antrag.
Brauche ich eine Gewerbeanmeldung für ein Balkonkraftwerk?
Nein, und sie ist auch nicht empfehlenswert: Sie erzeugt Buchführungs- und gegebenenfalls Gewerbesteuerpflicht, ohne einen steuerlichen Vorteil zu bringen.
Gilt der Nullsteuersatz auch in Österreich?
Nicht mehr. Der österreichische Nullsteuersatz lief zum 31. März 2025 aus, seit dem 1. April 2025 gilt wieder der reguläre Satz von 20 Prozent.
Kann ich als Mieter mein Balkonkraftwerk von der Steuer absetzen?
Als Privatperson ohne Gewerbenutzung in der Regel nicht. Ausnahmen bestehen nur bei anerkanntem Homeoffice mit selbstständiger Tätigkeit.
Gilt 0 Prozent MwSt auch für ein gebrauchtes Balkonkraftwerk?
Nein. § 12 Abs. 3 UStG gilt für die Lieferung neuer Solarkomponenten durch einen Händler, nicht für den Verkauf gebrauchter Geräte zwischen Privatpersonen.
Weiterführend

DACH-Recht und Förderung
Balkonkraftwerk anmelden 2026: was im Haushalt wirklich passiert
So melden Sie Ihr Balkonkraftwerk 2026 korrekt im Marktstammdatenregister an — mit Grenzwerten, Folgen im Haushalt und Überblick für Österreich und die Schweiz.

DACH-Recht und Förderung
PV-Anlage Steuer DACH 2026: Was 0 % USt heißt, was sie nicht heißt
Photovoltaik Steuer 2026: Was der Nullsteuersatz bedeutet, warum für die meisten nichts zu tun ist, und was in Österreich und der Schweiz gilt.

DACH-Recht und Förderung
Photovoltaik in der Schweiz: Einmalvergütung, Meldung statt Bewilligung
KLEIV, GREIV oder HEIV: welches Pronovo-Programm zu Ihrer Anlage passt, wann der Antrag fällig ist und warum die Auszahlung ein Vierteljahr braucht.
Stand dieses Beitrags: 26.07.2026.