
Wer sein Balkonkraftwerk installiert und den Versicherer nicht informiert, läuft wegen einer verletzten Obliegenheit Gefahr, im Schadensfall leer auszugehen. Eine Steckersolar-Anlage gilt als Risikoänderung im Haushalt, und wer sie nicht meldet, gibt dem Versicherer im Ernstfall ein Argument, die Leistung anteilig oder ganz zu kürzen. Hausrat, Haftpflicht und PV-Police decken dabei unterschiedliche Schadensfälle ab.
Die eigentliche Frage lautet daher, welche Versicherungsart für welchen Schaden zuständig ist. Diese Entscheidung hängt von Montageort, Anlagenwert und Art des Schadens ab. Dieser Beitrag ordnet die drei Versicherungsarten ein, zeigt in einer Schadens-Matrix, wer wann zahlt, und benennt die Schwelle, ab der sich eine separate PV-Police lohnt.
Das Wichtigste in Kürze
- Keine gesetzliche Pflichtversicherung: In Deutschland, Österreich und der Schweiz schreibt kein Gesetz vor, ein Balkonkraftwerk zu versichern.
- DACH-Grenze beachten: Deutschland ist der Standardfall dieses Beitrags. Österreich und die Schweiz nutzen die folgenden Punkte als Tarif- und Meldeprüfung beim eigenen Versicherer; die Euro-Beträge dienen dort als Vergleichsmaßstab, verbindlich ist der konkrete Tarif.
- Hausrat und Haftpflicht teilen sich die Fälle: Die Hausrat deckt Schäden an der Anlage, die Haftpflicht deckt Fremdschäden: jeweils nur, wenn die Anlage beim Versicherer angezeigt wurde.
- Obliegenheitsverletzung kostet die Leistung: Wer die Anzeige unterlässt, riskiert nach VVG § 28 eine Leistungskürzung bis zu 100 Prozent (Stand 2026, im Tarif prüfen).
- PV-Police nur bei Ursachenlücke: Vandalismus, Defekt und Ertragsausfall fehlen in Standard-Tarifen. Erst wenn eine dieser Lücken zählt, lohnt der Angebotsvergleich, und dann ab rund 1.500 € Anlagenwert oder bei exponierter Montage.
- Ertragsausfall ungedeckt: Ertragsausfall bleibt in Standard-Policen ungedeckt.
Versicherungslage 2026: was gilt, was nicht gilt
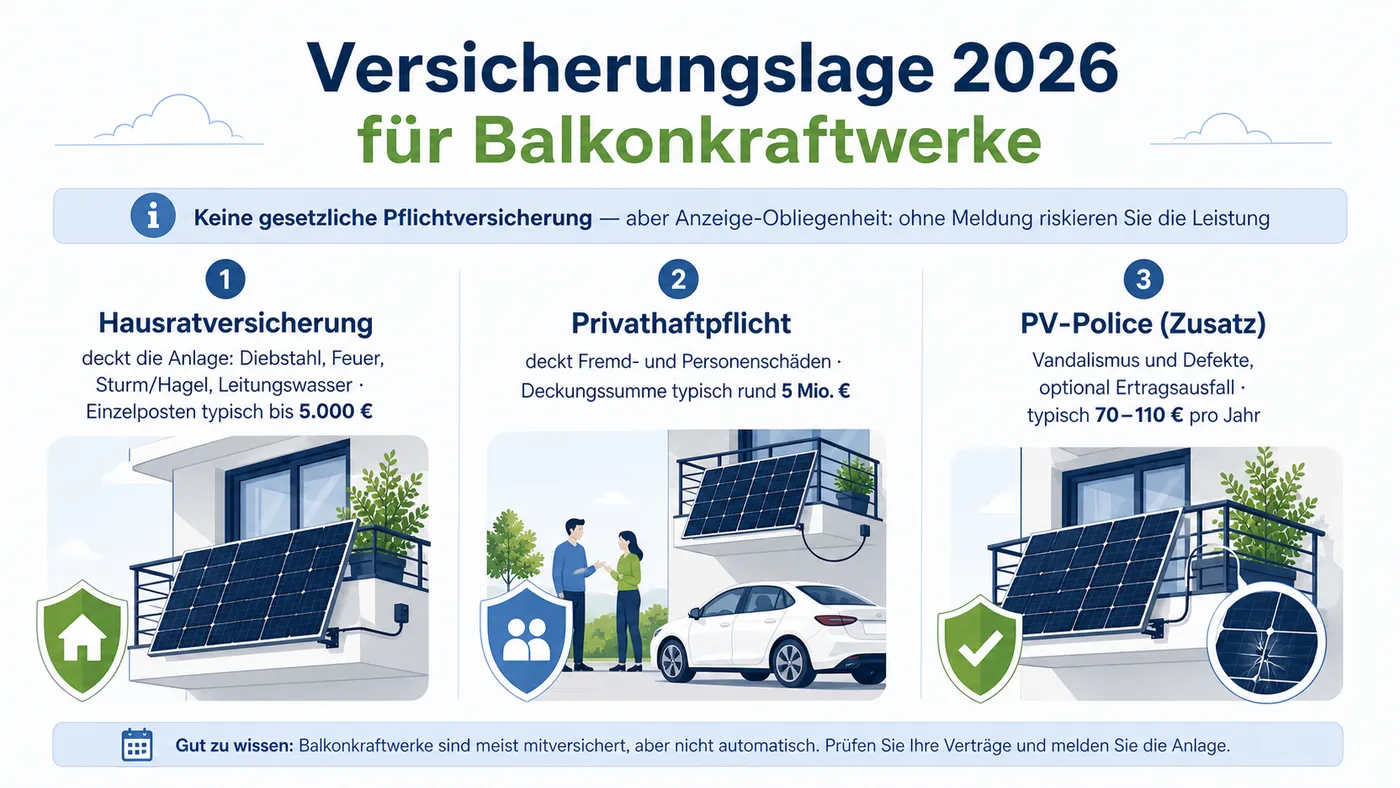
In Deutschland, Österreich und der Schweiz gibt es keine gesetzliche Pflicht, ein Balkonkraftwerk zu versichern; Deutschland ist in diesem Beitrag der Standardfall. Trotzdem bestehen Anzeige-Obliegenheiten aus Ihren vorhandenen Policen. Das ist der entscheidende Unterschied: Eine Pflichtversicherung wie die Kfz-Haftpflicht schreibt der Gesetzgeber vor. Eine Obliegenheit ergibt sich aus dem Vertrag, den Sie ohnehin haben, und ihre Verletzung trifft Sie still und rückwirkend.
Für den Haushalt heißt das: Der erste Schritt ist die schriftliche Information an Hausrat und Privathaftpflicht, vor der Installation oder als Nachmeldung, wenn die Anlage schon läuft. Liegen beide Policen beim selben Versicherer, reicht meist eine Mail; bei getrennten Versicherern geht dieselbe Information an beide Stellen.
Nach den GDV-Musterbedingungen zur Hausratversicherung gilt eine Steckersolar-Anlage als Hausratgegenstand, sofern sie nicht fest mit dem Gebäude verbaut ist (Stand 2026, im Tarif prüfen) [1]. Eine Pflichtversicherung nach dem Versicherungsvertragsgesetz oder dem Energiewirtschaftsgesetz besteht nicht. Für Deutschland greift damit die Standard-Hausrat in vielen Fällen bereits, sofern die Anlage angezeigt wurde.
Österreich und Schweiz: Dieser Absatz sammelt, was außerhalb Deutschlands abweicht; das Grundbild ist ähnlich, aber ohne einheitliche Bestätigung. In Österreich gilt nach Einordnung des Versicherungsverbands VVO dieselbe Grundregel, und die Wertschwelle weiter unten trägt dort ebenso; ein Klärungsgespräch mit dem eigenen Versicherer bleibt empfohlen (Stand 2026, im Tarif prüfen) [3]. Praktisch bedeutet das ein Schreiben an Haushaltsversicherung und Privathaftpflicht mit Balkonmontage, Leistung und Anschaffungswert, dazu die Antwort des Versicherers in die Ablage. Die deutsche MaStR-Registrierung ist dafür kein Maßstab, und eine mitunter kolportierte generelle Wieland-Pflicht österreichischer Versicherer ist bislang unbestätigt. In der Schweiz hängt die Hausrat-Deckung vom jeweiligen Tarif ab; der Schweizerische Versicherungsverband SVV rät zur Meldung an den Versicherer (Stand 2026, im Tarif prüfen) [4]. Die Euro-Beträge dieses Beitrags dienen dort als Vergleichsmaßstab; rechnen Sie mit Anschaffungswert, Montageort und Jahresprämie aus dem Schweizer Angebot. Wo unten WEG, Verwalter und Beschlusslage stehen, gelten für Stockwerkeigentum Verwaltung, Reglement und Gebäudeversicherer. In beiden Ländern fehlt der deutsche Paragraf, und der praktische Schritt bleibt derselbe, nämlich sich die Meldung schriftlich bestätigen zu lassen.
Kein Gesetz erzwingt eine Versicherung, aber wer keine hat oder den Versicherer nicht informiert, trägt das Risiko selbst.
Drei Policen, drei Schadenfolgen
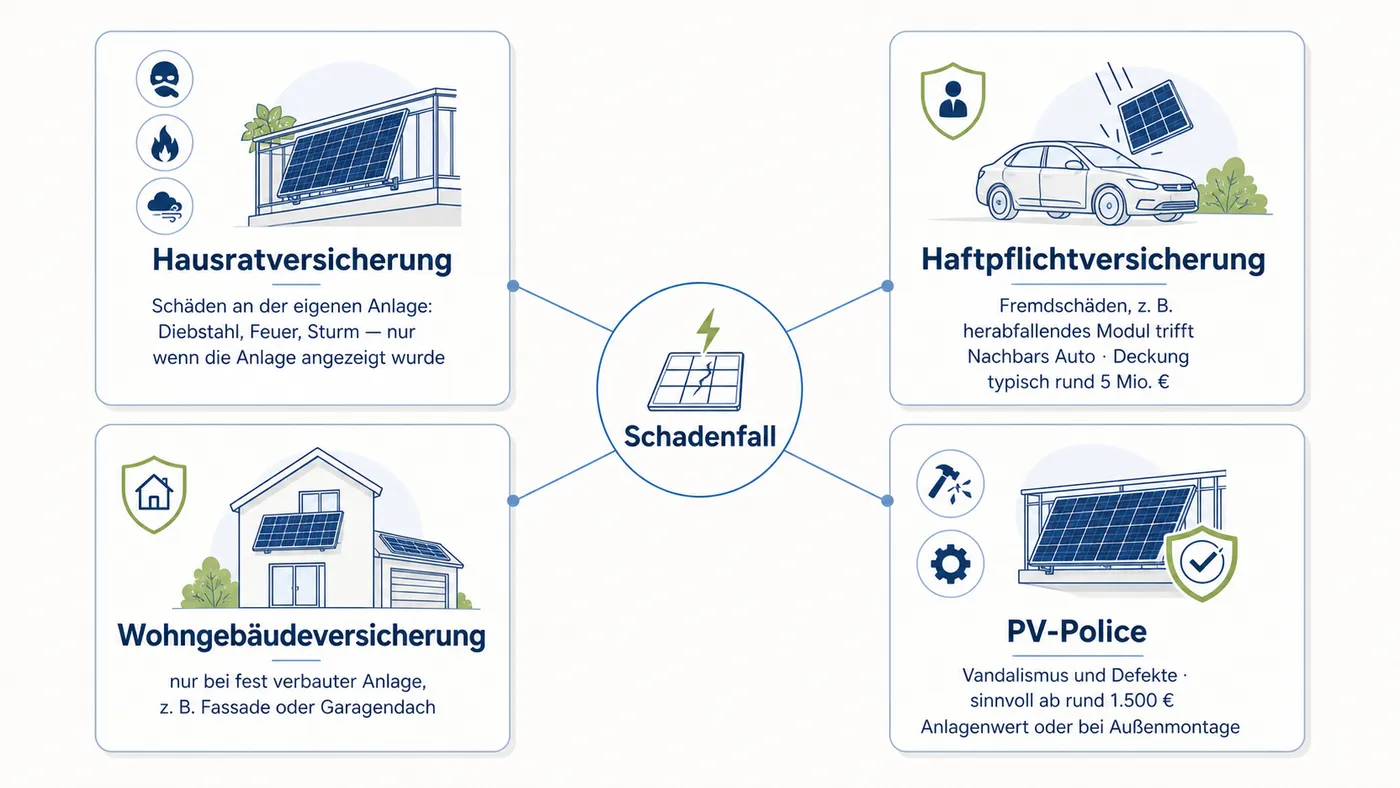
Die richtige Police folgt zuerst der Schadenfolge. Die Hausrat schützt die eigene Anlage, die Haftpflicht schützt Dritte, und die Wohngebäudeversicherung zählt nur bei fest verbauten Bestandteilen. Diese Reihenfolge verhindert den häufigsten Fehlgriff. Wer zuerst nach dem Produktnamen der Versicherung fragt, übersieht, ob überhaupt ein Eigen- oder Fremdschaden vorliegt.
Die Hausratversicherung deckt Diebstahl, Feuer, Sturm- und Hagelschaden sowie Leitungswasser. In Standard-Tarifen liegt die Deckungssumme für einzelne Posten typischerweise zwischen 3.000 und 5.000 € (Stand 2026, im Tarif prüfen). Ein Balkonkraftwerk kostet in der Regel zwischen 400 und 1.500 €, womit die Standard-Hausrat für die meisten Anlagen ausreicht.
Die Haftpflichtversicherung greift bei Fremdschäden, etwa wenn ein herabfallendes Modul das Auto des Nachbarn beschädigt, und bei Personenschäden. Die Deckungssumme einer Privat-Haftpflicht liegt typischerweise bei rund 5 Millionen Euro. Das Balkonkraftwerk gilt dabei als betriebene Anlage des Haushalts.
Die Wohngebäudeversicherung ist nur zuständig, wenn die Anlage fest verbaut ist, etwa an der Fassade oder auf einem Garagen-Flachdach. Ein typisches Steckergerät an der Balkonbrüstung fällt meist nicht darunter.
Für Wohnungseigentümer kommt eine zusätzliche Grenze hinzu: Berührt die Montage Balkonaußenkante, Fassade, Dach oder andere gemeinschaftliche Bauteile, klären Sie Verwalter, Beschlusslage und Gebäudeversicherer, bevor Sie Hausrat und Haftpflicht informieren. Das Modul selbst bleibt damit nicht automatisch Gebäudebestandteil; die Klärung entscheidet, wer Schäden am Gemeinschaftseigentum prüft. Beschädigt Ihr Modul die Fassade, sind zwei Policen zugleich im Spiel, denn für den Gebäudeschaden ist die Gebäudeversicherung der Adressat und für die Verursachung Ihre Privathaftpflicht. In einer Eigentümergemeinschaft trifft diese Grenze denselben Menschen zweimal, weil Sie dort Miteigentümer der Fassade und Eigentümer des Moduls sind; auf der Gebäudeseite steht dann die Gemeinschaft mit ihrem Versicherer, zur Miete der Vermieter.
Die PV-Police als Photovoltaik-Zusatzversicherung deckt Bereiche ab, die die Standard-Policen offen lassen, darunter Vandalismus und Defekte. Die Stiftung Warentest hat 2024 in einem PV-Test 33 von 80 geprüften Tarifen als für kleine Anlagen geeignet eingestuft; der Jahrespreis liegt typischerweise zwischen 70 und 110 € (Stand 2024, aktuellen Tarif prüfen) [2]. Für die meisten Haushalte genügt die vorhandene Kombination aus Hausrat und Haftpflicht, sofern die Anlage angezeigt wurde.
Welche Police greift bei welchem Schaden?
Für neun typische Schadensfälle zeigt die folgende Tabelle, welche Versicherung zahlt, unter welcher Bedingung und wo eine Deckungslücke entsteht. Sie ist die kürzeste Antwort auf die Frage, welche Police Sie im Ernstfall anrufen.
| Schaden | Hausrat | Haftpflicht | Wohngebäude | PV-Police |
|---|---|---|---|---|
Diebstahl Modul/Wechselrichter | ✓ (sofern angezeigt) | nicht zuständig | nicht zuständig | ✓ |
Sturmschaden an Anlage | ✓ (ab Windstärke 8) | nicht zuständig | nur wenn fest verbaut | ✓ |
Hagelschaden an Anlage | ✓ | nicht zuständig | nur wenn fest verbaut | ✓ |
Herabfallendes Modul → Fremdschaden | nicht zuständig | ✓ | nicht zuständig | nicht zuständig |
Herabfallendes Modul → eigener Schaden | ✓ | nicht zuständig | nicht zuständig | ✓ |
Personenschaden durch Modul | nicht zuständig | ✓ | nicht zuständig | nicht zuständig |
Feuer/Kurzschluss (Eigenanlage) | ✓ | nicht zuständig | nicht zuständig | ✓ |
Vandalismusschaden | nicht zuständig | nicht zuständig | nicht zuständig | ✓ |
Entgangene Einspeisevergütung | ✗ | ✗ | ✗ | ✗ |
Die letzte Zeile ist bewusst eigenständig gesetzt: Kein Standard-Produkt ersetzt die entgangene Einspeisevergütung, wenn die Anlage nach einem Schaden stillsteht. Wer mit diesem Risiko rechnet, prüft eine PV-Police mit Ertragsausfall-Baustein, und selbst dann nur, wenn die eingespeiste Menge wirtschaftlich ins Gewicht fällt. Die Lücke entsteht also nicht bei jedem Schaden, sondern dort, wo Anlagenwert, Montageort oder Ertragsausfall die Standard-Policen verlassen.
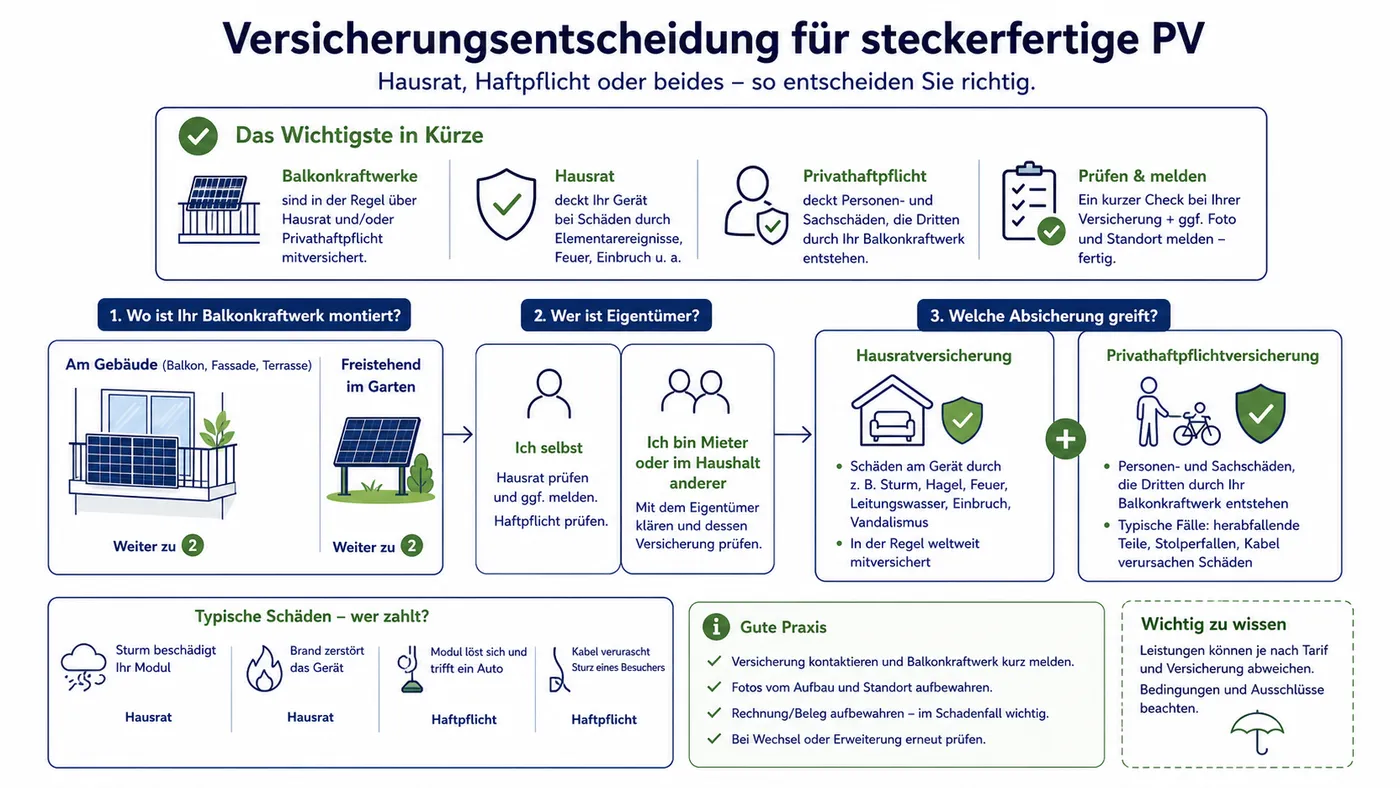
Die Entscheidung lässt sich in drei Fragen prüfen:
- Eigene Anlage beschädigt oder gestohlen? Zuerst Hausrat prüfen und die Anzeige nachweisen.
- Dritter geschädigt? Privat-Haftpflicht prüfen, weil die Hausrat keinen Fremdschaden ersetzt.
- Zusatzrisiko wie Vandalismus, Defekt oder Ertragsausfall? PV-Police nur dann vergleichen, wenn der Wert oder die Montage das Risiko trägt.
Anzeigepflicht: was passiert, wenn Sie sie verletzen
Die Anzeige selbst ist unaufwendig. Eine kurze schriftliche Mitteilung an Hausrat- und Haftpflichtversicherer genügt, ein Formular ist in der Regel nicht erforderlich, und die Antwort heben Sie auf. Läuft die Anlage schon seit Monaten, ist dieselbe Mitteilung die Nachmeldung. Verbreitet ist die Fehlannahme, die Anzeige führe automatisch zu einer höheren Prämie; das ist nicht der Fall. Dieser Schritt gilt in allen drei Ländern gleich, in Österreich gegenüber Haushaltsversicherung und Privathaftpflicht.
Wer die Mitteilung unterlässt, verletzt eine Obliegenheit aus dem eigenen Versicherungsvertrag, und der Versicherer kann die Leistung im Schadensfall anteilig oder vollständig verweigern. Für Deutschland ist § 28 des Versicherungsvertragsgesetzes der Rechtsanker, bei grober Fahrlässigkeit reicht die Kürzung bis zu 100 Prozent (Stand 2026, im Tarif prüfen). In Österreich und der Schweiz folgt dieselbe Kürzung aus den Vertragsbedingungen ohne deutschen Paragrafen. Kommt es zum Schaden und fehlt die schriftliche Bestätigung, kann der Versicherer bestreiten, dass die Anlage gemeldet war.
Der teuerste Fehler beim Balkonkraftwerk ist selten die falsche Police, sondern die fehlende Anzeige. Prüfen Sie vor der ersten Sonnenstunde, ob Ihre Hausrat- und Haftpflicht-Bedingungen eine Meldepflicht für neue Anlagen enthalten.
- Form: Eine kurze E-Mail an den Versicherer reicht in vielen Tarifen aus.
- Inhalt: Standort, Montageart, Leistung und Anschaffungswert nennen.
- Ablage: Die Antwort des Versicherers zusammen mit Rechnung und Fotos speichern.
Ab wann lohnt eine PV-Police
Zwei Zahlen dieses Beitrags scheinen sich zu widersprechen: Die Standard-Hausrat deckt Einzelposten typischerweise mit 3.000 bis 5.000 €, ein Balkonkraftwerk kostet 400 bis 1.500 € — und trotzdem steht hier eine Schwelle von 1.500 €. Der Widerspruch löst sich, wenn man trennt, was die beiden Zahlen messen. Die Deckungssumme sagt, bis zu welchem Betrag die Hausrat zahlt. Die Schwelle sagt, ab welchem Betrag sich der Preis einer Zusatzpolice überhaupt rechnet. Ob die Hausrat den Schaden übernimmt, entscheidet keine der beiden.
Das entscheidet die Schadensursache. Die Hausrat zahlt bei Diebstahl, Feuer, Sturm, Hagel und Leitungswasser. Vandalismus, technischer Defekt und Ertragsausfall stehen in Standard-Tarifen nicht darin, und zwar unabhängig davon, ob die Anlage 600 oder 3.000 € gekostet hat. Wer keine dieser drei Lücken hat, braucht auch bei hohem Anlagenwert keine PV-Police. Wer eine davon hat, schließt sie nicht dadurch, dass die Anlage billig war.
Der Montageort verschiebt diese Lücken. Als geschützt gilt hier ein Modul, das innerhalb der Brüstung oder in einer Loggia hängt und nicht über die Balkonkante hinausragt; dort sind Vandalismus und Sturmabriss Randfälle. Ragt es über die Kante hinaus oder hängt es an Fassade, Garage oder Pergola, werden sie zum Hauptrisiko, und PV-Police-Angebote gehören auch unter 1.500 € in den Vergleich. Gekauft wird trotzdem nur bei einer echten Lücke.
Erst danach kommt der Preis ins Spiel. Annahme für den Rechenfall: 90 € Jahresprämie, 5 Jahre Nutzungszeit, also 450 € Zusatzkosten. Bei einem Standardgerät für 800 € sind das 56 Prozent des Anschaffungswerts, bei 1.500 € noch 30 Prozent, bei 3.000 € rund 15 Prozent. Die 1.500 € sind deshalb eine redaktionelle Faustregel und stehen in keinem Gesetz und in keiner Police. Darunter kostet die Police einen Anteil am Anlagenwert, den sie über die drei Lücken nur selten zurückverdient.
Die PV-Police schließt eine Ursachenlücke: Vandalismus, Defekt, Ertragsausfall. Der Anlagenwert entscheidet erst danach, ob sich die Prämie dafür lohnt.
Was das für Ihren Haushalt heißt
Die Reihenfolge hängt an der Montageart und am berührten Eigentum. Sie gilt vor der Installation und ebenso als Nachmeldung für eine Anlage, die längst hängt und noch nicht gemeldet ist.
| Fall | Reihenfolge |
|---|---|
Modul innerhalb der Brüstung oder Loggia | Hausrat und Haftpflicht schriftlich informieren, Bestätigung ablegen, PV-Police nur bei Vandalismus-, Defekt- oder Ertragsausfall-Lücke vergleichen. |
Modul über die Balkonkante hinaus, an Fassade, Dach oder Gemeinschaftsbauteil | Verwaltung, Beschlusslage und Gebäudeversicherer klären, danach Hausrat und Haftpflicht informieren, bei exponierter Montage PV-Police-Angebote vergleichen. |
Mietwohnung, das Modul bleibt Ihr Eigentum | Eigene Hausrat und Haftpflicht informieren; die Gebäudeversicherung des Vermieters deckt das Gebäude, das Modul deckt sie nicht. |
Zur Miete bleiben zwei Vorgänge getrennt: Die Zustimmung des Vermieters entscheidet, ob die Anlage hängen darf, die Anzeige beim Versicherer, ob sie versichert ist. Fehlt die Zustimmung, bleibt der angezeigte Schutz davon unberührt, Rückbaukosten trägt aber keine der drei Policen. Wie Rechtsprechung Duldungspflicht und Zustimmung einordnet, klärt der Beitrag zum Balkonkraftwerk im Mietverhältnis.
Damit steht die Empfehlung: Hausrat und Haftpflicht anzeigen, und eine PV-Police nur, wenn eine der drei Ursachenlücken für Sie zählt und die Prämie zum Anlagenwert passt. Nicht empfehlenswert ist sie, wenn keine dieser Lücken zutrifft; ein Speicher im Bundle hebt dann den Anlagenwert und damit den Preisvergleich, ändert an der Ursachenfrage aber nichts. Eine Produkt- oder Tarifempfehlung sprechen wir bewusst nicht aus. Die Entscheidung folgt Ihrer Montageart, der Frage, ob Gemeinschaftseigentum berührt wird, und erst zuletzt dem Anlagenwert.
Versicherungslücke schließen
Wenn der Anlagenwert oder die Montage unsicher ist
Halten Sie Anschaffungswert, Montageort und Versicherer-Bestätigung nebeneinander. Daraus wird sichtbar, ob Hausrat und Haftpflicht reichen oder ob eine PV-Police eine echte Lücke schließt. Bei Unsicherheit hilft ein kurzes Gespräch weiter.
Beratung anfragenHäufige Fragen zur Balkonkraftwerk-Versicherung
Ist eine Versicherung für das Balkonkraftwerk Pflicht?
Nein. Weder in Deutschland noch in Österreich oder der Schweiz schreibt ein Gesetz eine Versicherung für Balkonkraftwerke vor. Aus Ihren bestehenden Policen kann sich jedoch eine Anzeige-Obliegenheit ergeben, deren Verletzung den Versicherungsschutz gefährdet.
Deckt meine Hausratversicherung das Balkonkraftwerk automatisch?
Nach den GDV-Musterbedingungen gilt ein nicht fest verbautes Steckergerät als Hausratgegenstand und ist damit häufig mitversichert (Stand 2026, im Tarif prüfen). Voraussetzung ist in der Regel, dass Sie die Anlage beim Versicherer angezeigt haben.
Was passiert, wenn ich die Anlage nicht anzeige?
Der Versicherer kann bei einer Obliegenheitsverletzung nach VVG § 28 die Leistung im Schadensfall kürzen: bei grober Fahrlässigkeit bis zu 100 Prozent (Stand 2026, im Tarif prüfen). Eine formlose schriftliche Meldung schützt den Anspruch.
Ab wann lohnt sich eine separate PV-Police?
Ab einem Anlagenwert von rund 1.500 € oder bei Außenmontage mit erhöhtem Sturm- und Vandalismusrisiko. Darunter genügt die Standard-Hausrat nach Anzeige. Die Stiftung Warentest wertete 2024 33 von 80 Tarifen als für kleine Anlagen geeignet (Stand 2024).
Zahlt eine Versicherung den entgangenen Strom nach einem Schaden?
Nein. Die entgangene Einspeisevergütung ist in keiner Standard-Police enthalten. Nur eine PV-Police mit ausdrücklichem Ertragsausfall-Baustein kann diesen Fall abdecken.
Wer versichert das Balkonkraftwerk in der Mietwohnung?
Der Mieter über die eigene Hausrat- und Haftpflichtversicherung. Die Gebäudeversicherung des Vermieters deckt nur Schäden am Gebäude, nicht das Modul selbst.
Rund um die Anmeldung

DACH-Recht und Förderung
Balkonkraftwerk anmelden 2026: was im Haushalt wirklich passiert
So melden Sie Ihr Balkonkraftwerk 2026 korrekt im Marktstammdatenregister an — mit Grenzwerten, Folgen im Haushalt und Überblick für Österreich und die Schweiz.

Balkonkraftwerk
Balkonkraftwerk im Mietverhältnis: Rechtsprechung Stand 2026
Rechtsprechung 2024-2026 zu Balkonkraftwerken in Miete und WEG: § 554 BGB, BGH V ZR 29/24, Verweigerungsgründe, vollständiger Antrag, sichere Montage.

Balkonkraftwerk
Schuko oder Wieland 2026: was die Steckerfrage im Haushalt entscheidet
Schuko bis 960 Wp, darüber Wieland: Was die DIN VDE V 0126-95 ab 2026 regelt, wann Schuko verteidigbar ist und wie die DACH-Lage dazu aussieht.
Stand dieses Beitrags: 04.09.2026.